Domain unternehmensveräußerung.de kaufen?
Wir ziehen mit dem Projekt
unternehmensveräußerung.de um.
Sind Sie am Kauf der Domain
unternehmensveräußerung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain unternehmensveräußerung.de kaufen?
In welchen Bereichen kann die Veräußerung von Vermögenswerten rechtliche, steuerliche und finanzielle Auswirkungen haben?
Die Veräußerung von Vermögenswerten kann rechtliche Auswirkungen haben, da sie bestimmten gesetzlichen Vorschriften und Vertragsbedingungen unterliegt. Steuerlich kann die Veräußerung zu Kapitalertragssteuern, Einkommensteuern oder anderen Steuern führen, die je nach Art des Vermögenswerts und der Veräußerung anfallen können. Finanziell kann die Veräußerung von Vermögenswerten zu einem Zufluss von Liquidität führen, aber auch zu Verlusten oder Kosten im Zusammenhang mit der Transaktion. Darüber hinaus kann die Veräußerung von Vermögenswerten auch Auswirkungen auf die Bilanz und die finanzielle Situation des Verkäufers haben. **
Wie wirkt sich die Veräußerung von Eigenkapital auf die Bilanz eines Unternehmens aus? Gibt es steuerliche Auswirkungen bei der Veräußerung von Immobilien?
Die Veräußerung von Eigenkapital führt zu einer Verringerung des Eigenkapitals in der Bilanz des Unternehmens. Dadurch kann sich die Eigenkapitalquote und die finanzielle Stabilität des Unternehmens verändern. Bei der Veräußerung von Immobilien können steuerliche Auswirkungen in Form von Gewinnen oder Verlusten aus der Veräußerung entstehen, die steuerpflichtig sein können. **

Ähnliche Suchbegriffe für Steuerliche Auswirkungen
Top-Angebote
Produkte zum Begriff Steuerliche Auswirkungen:
-
Steuerliche Rückwirkung bei Kettenumwandlungen, Fachbücher von Moritz BellgardtDie Rechtsformwahl sowie der Wechsel der Rechtsformen gehören zu den konstitutiven betriebswirtschaftlichen Entscheidungen der Unternehmensorganisation. Steuerlich führen Rechtsformenänderungen jedoch regelmässig zu Problemen, da Steuersubjektänderungen zur Auflösung von stillen Reserven und dem Untergang von Verlustvorträgen führen können. Zudem ergeben sich aus der fehlenden Rechtsformneutralität der Besteuerung Folgewirkungen, wenn es zu einem Wechsel des Unternehmensteuersystems – Transparenz- vs. Trennsystem – kommt. Zur Vermeidung unerwünschter Rechtsfolgen werden häufig mehrere Umwandlungen bzw. Rechtsformänderungen nacheinander vorgenommen (sogenannte Kettenumwandlungen). Hier stellt sich die Frage, inwieweit es sich in solchen Fällen um missbräuchliche Gestaltungen handeln könnte, deren Anerkennung die Finanzverwaltung verwehrt. Dies gilt insbesondere dann, wenn das steuerliche Konstrukt der Rückwirkung Anwendung findet und somit die steuerlichen Umwandlungsfolgen bereits für die Vergangenheit Geltung erlangen. Dies kann auch dazu führen, dass die handelsrechtliche Umwandlungsreihenfolge von der steuerlichen Reihenfolge abweicht. Herr Bellgardt analysiert im Rahmen seiner Dissertationsschrift, welche Gestaltungsmöglichkeiten sich durch Kettenumwandlungen bei Nutzung der steuerlichen Rückwirkung für den Steuerpflichtigen ergeben und welche Risiken dabei zu beachten sind. Hierzu sind der steuerliche Übertragungsstichtag, der handelsrechtliche Umwandlungsstichtag sowie die zivilrechtliche Wirksamkeit aufeinander abzustimmen.59,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche Realteilung, Fachbücher von Institut der Wirtschaftsprüfer in Deutschland e.V.Die ertragsteuerliche Behandlung der Realteilung von Mitunternehmerschaften war in der jüngeren Vergangenheit mehrfach geänderter höchstrichterlicher Rechtsprechung und Änderungen der Verwaltungsauffassung unterworfen. Wirtschaftsprüfer, Steuerberater und ihre Mitarbeiter stehen vor der Herausforderung, einen Überblick über die Rechtsentwicklung zu behalten, um kompetent beraten zu können. Das IDW legt mit diesem Buch die, soweit ersichtlich, erste praxisorientierte Aufarbeitung der aktuellen Rechtslage unter Berücksichtigung von Ertragsteuern, Umsatzsteuer, Grunderwerbsteuer und Erbschaftsteuer mit Blick auf die wesentlichen steuerlichen Fragestellungen einer Realteilung vor. Die Darstellung zielt darauf ab, das Rüstzeug zu vermitteln, um kompetent zu beraten und offene Praxisfragen sowie steuerliche Risiken zu erkennen. Der Schwerpunkt liegt auf Inlandssachverhalten. Fortbestehende ungeklärte Praxisfragen werden anhand der Auffassungen von Finanzverwaltung und Literatur aufgearbeitet. Ein anschauliches Praxisbeispiel im ausklappbaren Umschlag begleitet den Leser durch das gesamte Buch und erleichtert so das Verständnis für die zahlreichen Fallkonstellationen der steuerlichen Realteilung.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie beeinflusst die Veräußerung von Gebäuden den Immobilienmarkt und die lokale Wirtschaft? Gibt es steuerliche Auswirkungen bei der Veräußerung von gewerblichen Gebäuden?
Die Veräußerung von Gebäuden kann den Immobilienmarkt beeinflussen, indem sie das Angebot an verfügbaren Immobilien verändert und die Preise beeinflusst. Lokale Wirtschaft kann durch die Veräußerung von Gebäuden positiv beeinflusst werden, da neue Investitionen und Geschäftsmöglichkeiten entstehen können. Bei der Veräußerung von gewerblichen Gebäuden können steuerliche Auswirkungen auftreten, wie z.B. die Besteuerung von Gewinnen aus dem Verkauf oder die Möglichkeit von steuerlichen Abschreibungen. **
-
Was für steuerliche Auswirkungen hat eine Abfindungszahlung?
Eine Abfindungszahlung ist steuerpflichtig und unterliegt der Einkommenssteuer. Die Höhe der Steuer hängt vom individuellen Steuersatz des Empfängers ab. Es gibt jedoch Freibeträge und Steuervergünstigungen, die die steuerliche Belastung reduzieren können. **
-
Wie wirkt sich die Veräußerung von Unternehmensanteilen auf die steuerliche Situation des Verkäufers aus?
Die Veräußerung von Unternehmensanteilen führt in der Regel zu steuerpflichtigen Kapitalerträgen. Die Höhe der Steuer hängt von der Haltefrist der Anteile und dem individuellen Steuersatz des Verkäufers ab. Es können jedoch auch steuerliche Freibeträge oder Begünstigungen in Anspruch genommen werden. **
-
Wie wirkt sich die Veräußerung von Eigentum auf die steuerliche Situation des Verkäufers aus?
Die Veräußerung von Eigentum kann zu steuerpflichtigen Gewinnen führen, die entsprechend versteuert werden müssen. Es gibt jedoch auch Freibeträge und Steuerbefreiungen, die je nach Art des verkauften Eigentums gelten können. Die steuerliche Situation des Verkäufers hängt also von verschiedenen Faktoren ab und sollte im Einzelfall geprüft werden. **


Wie funktioniert die rechtliche Regelung bei der Veräußerung von Immobilien? Was sind die steuerlichen Auswirkungen einer Unternehmensveräußerung?
Bei der Veräußerung von Immobilien muss ein Kaufvertrag abgeschlossen werden, der notariell beurkundet wird. Zudem müssen alle relevanten Unterlagen wie Grundbuchauszüge und Energieausweise vorgelegt werden. Die steuerlichen Auswirkungen einer Unternehmensveräußerung hängen von verschiedenen Faktoren ab, wie z.B. der Rechtsform des Unternehmens und der Höhe des Verkaufspreises. In der Regel fällt bei der Veräußerung eines Unternehmens Gewerbesteuer, Einkommensteuer und gegebenenfalls Umsatzsteuer an. Es ist ratsam, sich vor einer Unternehmensveräußerung von einem Steuerberater oder Rechtsanwalt beraten zu lassen **
Welche Auswirkungen hat der Familienstand auf die steuerliche Situation einer Person?
Der Familienstand einer Person hat direkte Auswirkungen auf ihre steuerliche Situation, da er bestimmt, ob sie als Einzelperson oder als Teil einer Ehegemeinschaft besteuert wird. Verheiratete Paare können in einigen Fällen von Steuervorteilen wie dem Ehegattensplitting profitieren, während Alleinstehende möglicherweise weniger steuerliche Vergünstigungen haben. Zudem können Kinder und andere Familienmitglieder ebenfalls Auswirkungen auf die steuerliche Situation haben, da sie möglicherweise Anspruch auf bestimmte Steuervergünstigungen haben. Der Familienstand kann auch die Höhe des zu versteuernden Einkommens und die Steuerklasse beeinflussen, was sich auf die endgültige Steuerbelastung auswirkt. **
Top-Angebote
Produkte zum Begriff Steuerliche Auswirkungen:
-
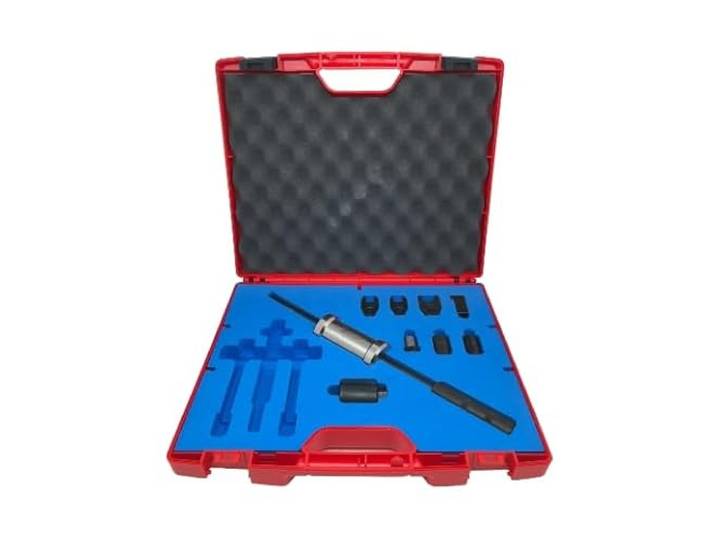
Forza – Spiel mit Haken Auswirkungen<p>Das <strong>Forza Einspritzdüsenabzieher-Set</strong> ist die ideale Lösung für alle, die Einspritzdüsen effizient und schonend entfernen möchten. Dieses umfassende Set enthält alle notwendigen Werkzeuge, um <strong>Einspritzdüsen</strong> von Herstellern wie <strong>Bosch</strong>, <strong>Delphi</strong> und <strong>Siemens</strong> problemlos zu extrahieren, ohne dabei Beschädigungen zu riskieren.</p><p>Im praktischen <strong>Kunststoffkoffer</strong> sind die Werkzeuge sicher verstaut und stets griffbereit. Die enthaltene <strong>Schlagstange</strong> und die <strong>Brücke</strong> ermöglichen eine präzise Anwendung, sodass Du die Einspritzdüsen mit Leichtigkeit abziehen kannst. Die durchdachte Konstruktion sorgt dafür, dass die Werkzeuge optimal aufeinander abgestimmt sind und eine hohe Effizienz bei der Arbeit bieten.</p><p>Mit diesem Set sparst Du nicht nur Zeit, sondern auch Nerven, da die Gefahr von Beschädigungen an den Einspritzdüsen minimiert wird. Egal, ob Du ein professioneller Mechaniker oder ein ambitionierter Hobbybastler bist, das <strong>Forza Einspritzdüsenabzieher-Set</strong> ist ein unverzichtbares Werkzeug für Deine Werkstatt. Vertraue auf Qualität und Funktionalität, um Deine Projekte erfolgreich umzusetzen.</p>211,78 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche Rückwirkung bei Kettenumwandlungen, Fachbücher von Moritz BellgardtDie Rechtsformwahl sowie der Wechsel der Rechtsformen gehören zu den konstitutiven betriebswirtschaftlichen Entscheidungen der Unternehmensorganisation. Steuerlich führen Rechtsformenänderungen jedoch regelmässig zu Problemen, da Steuersubjektänderungen zur Auflösung von stillen Reserven und dem Untergang von Verlustvorträgen führen können. Zudem ergeben sich aus der fehlenden Rechtsformneutralität der Besteuerung Folgewirkungen, wenn es zu einem Wechsel des Unternehmensteuersystems – Transparenz- vs. Trennsystem – kommt. Zur Vermeidung unerwünschter Rechtsfolgen werden häufig mehrere Umwandlungen bzw. Rechtsformänderungen nacheinander vorgenommen (sogenannte Kettenumwandlungen). Hier stellt sich die Frage, inwieweit es sich in solchen Fällen um missbräuchliche Gestaltungen handeln könnte, deren Anerkennung die Finanzverwaltung verwehrt. Dies gilt insbesondere dann, wenn das steuerliche Konstrukt der Rückwirkung Anwendung findet und somit die steuerlichen Umwandlungsfolgen bereits für die Vergangenheit Geltung erlangen. Dies kann auch dazu führen, dass die handelsrechtliche Umwandlungsreihenfolge von der steuerlichen Reihenfolge abweicht. Herr Bellgardt analysiert im Rahmen seiner Dissertationsschrift, welche Gestaltungsmöglichkeiten sich durch Kettenumwandlungen bei Nutzung der steuerlichen Rückwirkung für den Steuerpflichtigen ergeben und welche Risiken dabei zu beachten sind. Hierzu sind der steuerliche Übertragungsstichtag, der handelsrechtliche Umwandlungsstichtag sowie die zivilrechtliche Wirksamkeit aufeinander abzustimmen.59,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
In welchen Bereichen kann die Veräußerung von Vermögenswerten rechtliche, steuerliche und finanzielle Auswirkungen haben?
Die Veräußerung von Vermögenswerten kann rechtliche Auswirkungen haben, da sie bestimmten gesetzlichen Vorschriften und Vertragsbedingungen unterliegt. Steuerlich kann die Veräußerung zu Kapitalertragssteuern, Einkommensteuern oder anderen Steuern führen, die je nach Art des Vermögenswerts und der Veräußerung anfallen können. Finanziell kann die Veräußerung von Vermögenswerten zu einem Zufluss von Liquidität führen, aber auch zu Verlusten oder Kosten im Zusammenhang mit der Transaktion. Darüber hinaus kann die Veräußerung von Vermögenswerten auch Auswirkungen auf die Bilanz und die finanzielle Situation des Verkäufers haben. **
-
Wie wirkt sich die Veräußerung von Eigenkapital auf die Bilanz eines Unternehmens aus? Gibt es steuerliche Auswirkungen bei der Veräußerung von Immobilien?
Die Veräußerung von Eigenkapital führt zu einer Verringerung des Eigenkapitals in der Bilanz des Unternehmens. Dadurch kann sich die Eigenkapitalquote und die finanzielle Stabilität des Unternehmens verändern. Bei der Veräußerung von Immobilien können steuerliche Auswirkungen in Form von Gewinnen oder Verlusten aus der Veräußerung entstehen, die steuerpflichtig sein können. **
-
Wie beeinflusst die Veräußerung von Gebäuden den Immobilienmarkt und die lokale Wirtschaft? Gibt es steuerliche Auswirkungen bei der Veräußerung von gewerblichen Gebäuden?
Die Veräußerung von Gebäuden kann den Immobilienmarkt beeinflussen, indem sie das Angebot an verfügbaren Immobilien verändert und die Preise beeinflusst. Lokale Wirtschaft kann durch die Veräußerung von Gebäuden positiv beeinflusst werden, da neue Investitionen und Geschäftsmöglichkeiten entstehen können. Bei der Veräußerung von gewerblichen Gebäuden können steuerliche Auswirkungen auftreten, wie z.B. die Besteuerung von Gewinnen aus dem Verkauf oder die Möglichkeit von steuerlichen Abschreibungen. **
-
Was für steuerliche Auswirkungen hat eine Abfindungszahlung?
Eine Abfindungszahlung ist steuerpflichtig und unterliegt der Einkommenssteuer. Die Höhe der Steuer hängt vom individuellen Steuersatz des Empfängers ab. Es gibt jedoch Freibeträge und Steuervergünstigungen, die die steuerliche Belastung reduzieren können. **
Ähnliche Suchbegriffe für Steuerliche Auswirkungen
-
Steuerliche Realteilung, Fachbücher von Institut der Wirtschaftsprüfer in Deutschland e.V.Die ertragsteuerliche Behandlung der Realteilung von Mitunternehmerschaften war in der jüngeren Vergangenheit mehrfach geänderter höchstrichterlicher Rechtsprechung und Änderungen der Verwaltungsauffassung unterworfen. Wirtschaftsprüfer, Steuerberater und ihre Mitarbeiter stehen vor der Herausforderung, einen Überblick über die Rechtsentwicklung zu behalten, um kompetent beraten zu können. Das IDW legt mit diesem Buch die, soweit ersichtlich, erste praxisorientierte Aufarbeitung der aktuellen Rechtslage unter Berücksichtigung von Ertragsteuern, Umsatzsteuer, Grunderwerbsteuer und Erbschaftsteuer mit Blick auf die wesentlichen steuerlichen Fragestellungen einer Realteilung vor. Die Darstellung zielt darauf ab, das Rüstzeug zu vermitteln, um kompetent zu beraten und offene Praxisfragen sowie steuerliche Risiken zu erkennen. Der Schwerpunkt liegt auf Inlandssachverhalten. Fortbestehende ungeklärte Praxisfragen werden anhand der Auffassungen von Finanzverwaltung und Literatur aufgearbeitet. Ein anschauliches Praxisbeispiel im ausklappbaren Umschlag begleitet den Leser durch das gesamte Buch und erleichtert so das Verständnis für die zahlreichen Fallkonstellationen der steuerlichen Realteilung.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Auswirkungen der Corona-Pandemie auf da, Fachbücher von Martin, GutzeitDie Ergebnisse der ersten virtuellen Jahrestagung Das Werk ist aus der virtuellen Jahrestagung 2021 der Deutschen Vereinigung für Sportrecht (DVSR) hervorgegangen. Es untersucht umfassend die rechtlichen Konsequenzen der COVID-19-Pandemie für den Sport. Die Autoren beleuchten in verschiedenen Aufsätzen die Auswirkungen auf den Amateur- und Profisport aus vereins- und verbandsrechtlicher Perspektive, arbeitsrechtliche Fragestellungen im Zusammenhang mit veränderten Arbeitsverträgen und Kündigungen sowie schuld- und medienrechtliche Aspekte, insbesondere in Bezug auf mediale Rechte und vertragliche Verpflichtungen im Sport. Ein weiterer Fokus des Bandes liegt auf den Risiken von COVID-19 im Bereich der Versicherung von Sportveranstaltungen und der Analyse pandemiebedingter Ausfallrisiken. Orientierung für das Sportrecht Das renommierte Expertenteam kombiniert in seinen Beiträgen wissenschaftliche Analyse und praxisnahe Ansätze, um so Orientierung für das Sportrecht zu bieten. Nicht verpassen Sollten diese Zusammenstellung Sportrechtlerinnen und Sportrechtler, Medizinrechtlerinnen und Medizinrechtler, Rechtsanwältinnen und Rechtsanwälte, Sportwissenschaftlerinnen und Sportwissenschaftler sowie Sportfunktionärinnen und Sportfunktionäre ansprechen.26,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche Verrechnungspreise, Fachbücher von Eva Greil, Stefan Greil, Katharina Becker, Felix Loose, Kerstin DaigfussDas Fachbuch "Steuerliche Verrechnungspreise" von Kiehl bietet einen fundierten und praxisorientierten Einstieg in das komplexe Thema der Verrechnungspreise. Anhand einer fiktiven Unternehmensgruppe und deren grenzüberschreitenden Transaktionen wird der Leser durch eine strukturierte Fallstudie geführt. Jedes Kapitel behandelt spezifische Aspekte, die auf den gemeinsamen Ausgangsfall Bezug nehmen, und orientiert sich an den OECD-Verrechnungspreisleitlinien. Die aktualisierte Neuauflage enthält neue Kapitel zu Anzeigepflichten, der Unterstützung durch künstliche Intelligenz, ESG-Kriterien sowie zur globalen Mindestbesteuerung. Dieses Handbuch richtet sich sowohl an Einsteiger, die die Grundlagen der steuerlichen Verrechnungspreise erlernen möchten, als auch an erfahrene Praktiker, die ihr Wissen vertiefen wollen. Es bietet eine klare Orientierung und Sensibilisierung für die Herausforderungen im Bereich der Verrechnungspreise.74,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie wirkt sich die Veräußerung von Unternehmensanteilen auf die steuerliche Situation des Verkäufers aus?
Die Veräußerung von Unternehmensanteilen führt in der Regel zu steuerpflichtigen Kapitalerträgen. Die Höhe der Steuer hängt von der Haltefrist der Anteile und dem individuellen Steuersatz des Verkäufers ab. Es können jedoch auch steuerliche Freibeträge oder Begünstigungen in Anspruch genommen werden. **
-
Wie wirkt sich die Veräußerung von Eigentum auf die steuerliche Situation des Verkäufers aus?
Die Veräußerung von Eigentum kann zu steuerpflichtigen Gewinnen führen, die entsprechend versteuert werden müssen. Es gibt jedoch auch Freibeträge und Steuerbefreiungen, die je nach Art des verkauften Eigentums gelten können. Die steuerliche Situation des Verkäufers hängt also von verschiedenen Faktoren ab und sollte im Einzelfall geprüft werden. **
-
Wie funktioniert die rechtliche Regelung bei der Veräußerung von Immobilien? Was sind die steuerlichen Auswirkungen einer Unternehmensveräußerung?
Bei der Veräußerung von Immobilien muss ein Kaufvertrag abgeschlossen werden, der notariell beurkundet wird. Zudem müssen alle relevanten Unterlagen wie Grundbuchauszüge und Energieausweise vorgelegt werden. Die steuerlichen Auswirkungen einer Unternehmensveräußerung hängen von verschiedenen Faktoren ab, wie z.B. der Rechtsform des Unternehmens und der Höhe des Verkaufspreises. In der Regel fällt bei der Veräußerung eines Unternehmens Gewerbesteuer, Einkommensteuer und gegebenenfalls Umsatzsteuer an. Es ist ratsam, sich vor einer Unternehmensveräußerung von einem Steuerberater oder Rechtsanwalt beraten zu lassen **
-
Welche Auswirkungen hat der Familienstand auf die steuerliche Situation einer Person?
Der Familienstand einer Person hat direkte Auswirkungen auf ihre steuerliche Situation, da er bestimmt, ob sie als Einzelperson oder als Teil einer Ehegemeinschaft besteuert wird. Verheiratete Paare können in einigen Fällen von Steuervorteilen wie dem Ehegattensplitting profitieren, während Alleinstehende möglicherweise weniger steuerliche Vergünstigungen haben. Zudem können Kinder und andere Familienmitglieder ebenfalls Auswirkungen auf die steuerliche Situation haben, da sie möglicherweise Anspruch auf bestimmte Steuervergünstigungen haben. Der Familienstand kann auch die Höhe des zu versteuernden Einkommens und die Steuerklasse beeinflussen, was sich auf die endgültige Steuerbelastung auswirkt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.